বুধবার, ১৬ সেপ্টেম্বর ২০২৬ ০২:২৭ এএম


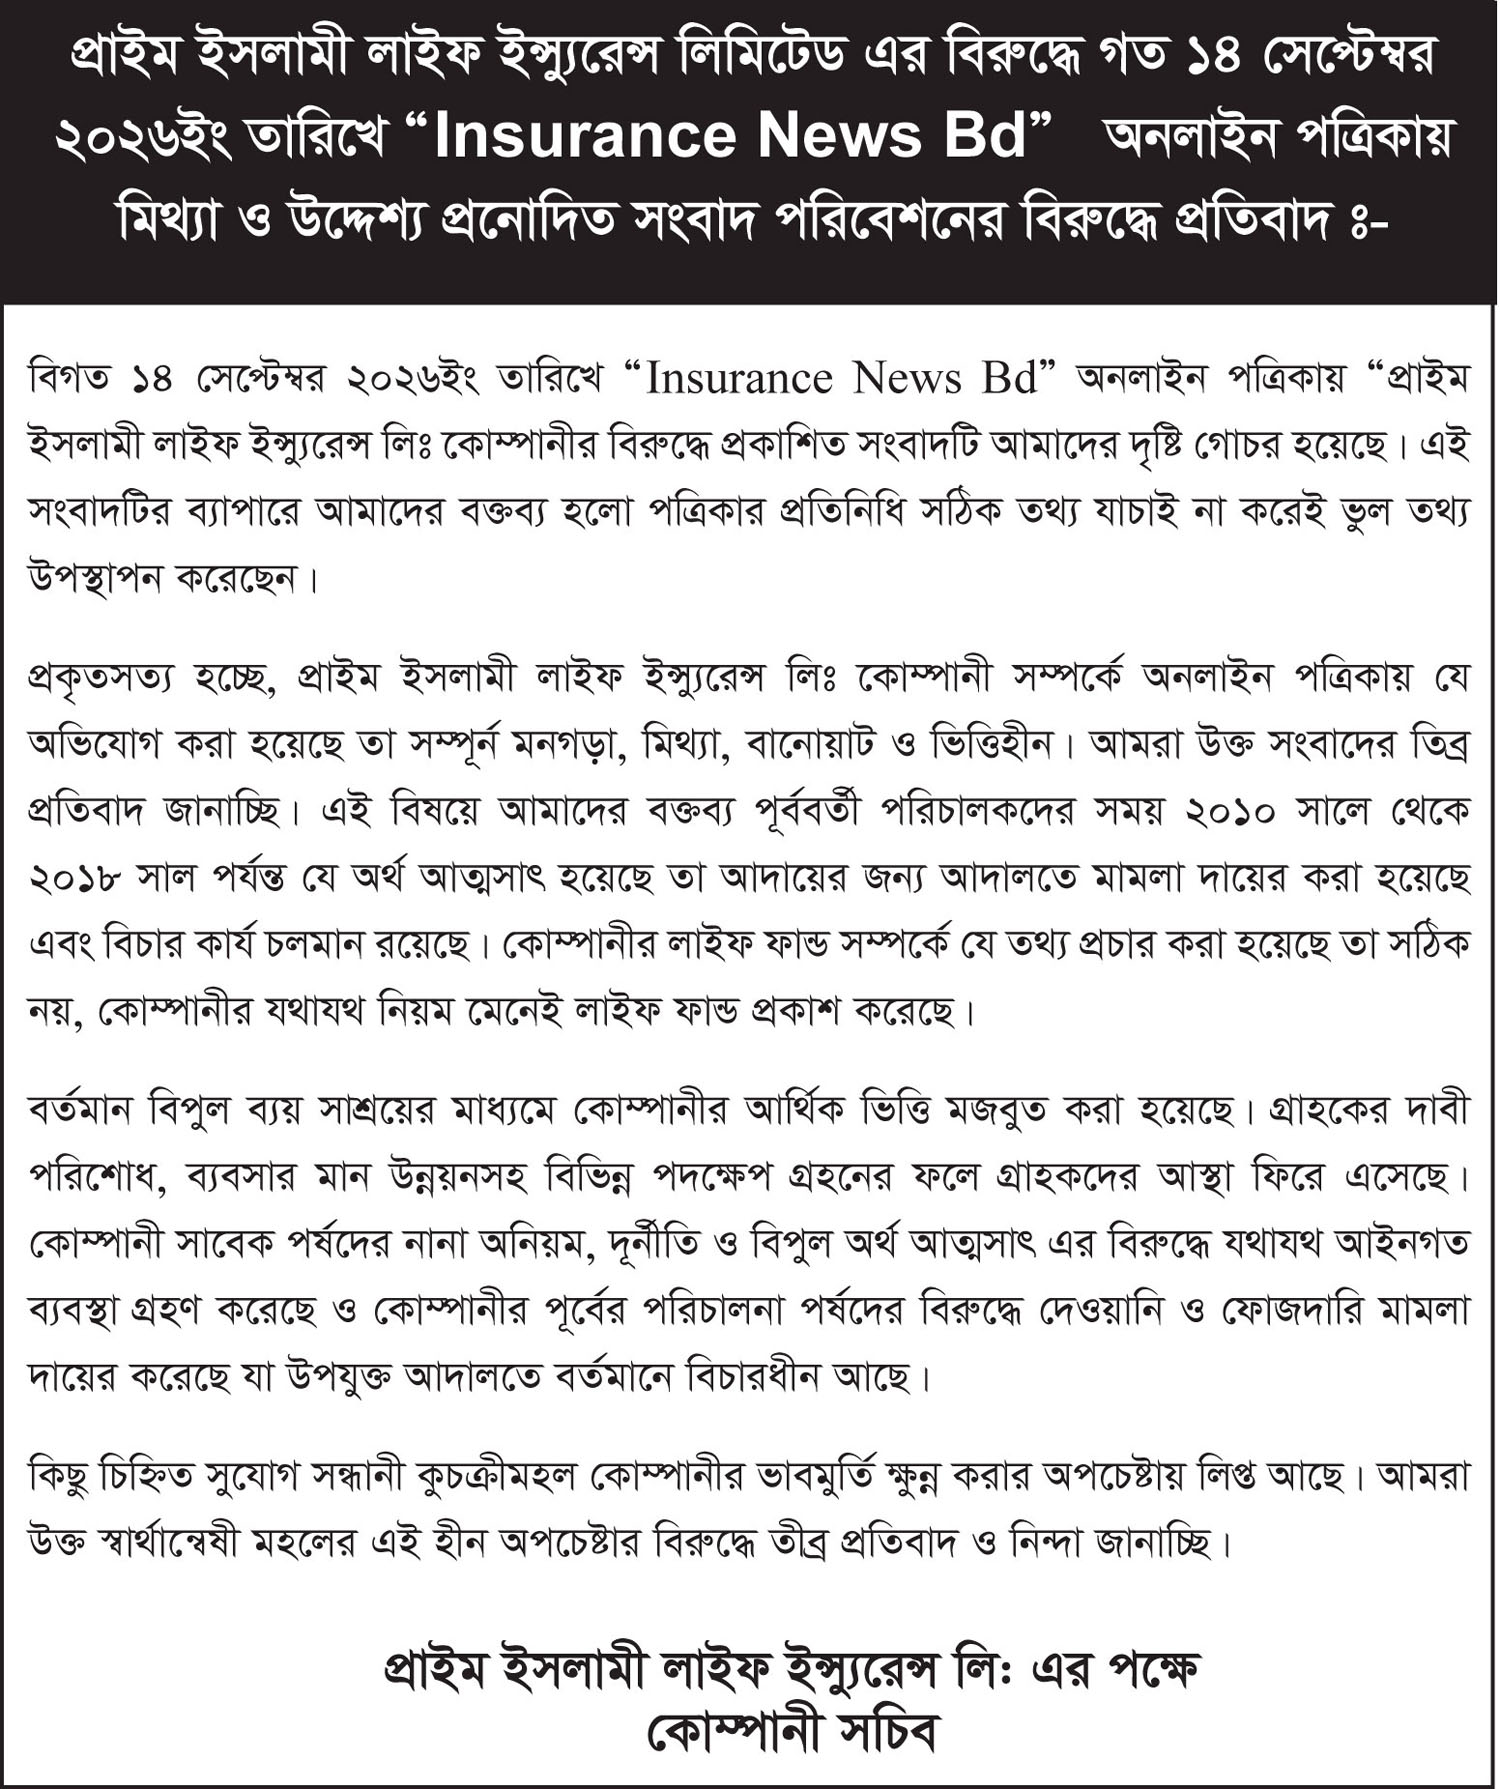
এস এম জিয়াউল হক - মুখ্য নির্বাহী কর্মকর্তা, চার্টার্ড লাইফ ইন্স্যুরেন্স কোম্পানী লিমিটেড
এস এম জিয়াউল হক চার্টার্ড লাইফ ইন্স্যুরেন্স কোম্পানী লিমিটেড-এর ভারপ্রাপ্ত মুখ্য নির্বাহী কর্মকর্তা হিসেবে নিয়োজিত আছেন। বাংলাদেশের বীমা খাতে একজন তরুণ উদ্যোগী এবং গতিশীল পেশাদারিত্বের অগ্রদূত হিসেবে জিয়াউল হক তার অপারেশনাল দক্ষতা ও নৈপুণ্যতার মধ্য দিয়ে বিভিন্ন ডিষ্ট্রিবিউশন চ্যানেলের মাধ্যমে বীমা ব্যবসার সম্প্রসারণে অগ্রণী ভূমিকা পালন করছেন। পাশাপাশি তিনি ক্ষুদ্র ও গ্রুপ বীমার বিভিন্ন সেক্টরে বীমা শিল্পের ব্যাপক প্রসার ঘটিয়েছেন।
জিয়াউল হক আমেরিকান লাইফ ইন্স্যুরেন্স কোম্পানীতে (আলিকো) ম্যানেজমেন্ট
ট্রেইনি হিসেবে তার পেশাদারিত্বের কর্মজীবন শুরু করেন। চার্টার্ড লাইফ ইন্স্যুরেন্স কোম্পানীতে যোগদান পূর্বকালীন তিনি প্রগতি লাইফ ইন্স্যুরেন্স কোম্পানীতে জেনারেল ম্যানেজার (অপারেশনস) হিসেবে কর্মরত ছিলেন এবং গ্রুপ, দাবী, কাস্টমার সার্ভিস ও আর্থিক পরিসেবা বিতরণ বিভাগে গুরুত্ব পূর্ণ্য দায়িত্ব পালন করেন। উক্ত প্রতিষ্ঠানে তিনি ইনোভেশন ও বিকল্প বিতরণ চ্যানেল বিভাগের দায়িত্ব প্রাপ্ত কর্মকর্তা হিসেবে নিজ পেশাদারিত্বের সুখ্যাতি অর্জন করেন।
শিক্ষা জীবনে জিয়াউল হক প্রাচ্যের অক্সফোর্ড নামে খ্যাত ঢাকা বিশ্ববিদ্যালয় থেকে প্রথম শ্রেণীতে দ্বিতীয় স্থান অর্জন এর মাধ্যমে লোক প্রশাসন বিভাগে বি.এস.এস (সম্মান), এম. এস. এস ডিগ্রী অর্জন করেন এবং মানবসম্পদ বিষয়ে স্নাতকোত্তর ডিগ্রী ও ফিন্যান্স বিষয়ে এমবিএ ডিগ্রী অর্জনকরেন। তিনি আমেরিকারLife Office Management Association (LOMA) ইনস্টিটিউট থেকে বীমার উপর সর্বোচ্চ প্রোফেশনাল ডিগ্রি FLMI (Fellow, Life Management Institute) অর্জন করেন। এছাড়াও তিনি জাপান, মালয়েশিয়া, সিঙ্গাপুর, ভারত ও বাংলাদেশের বিভিন্ন গুরুত্বপূর্ণ প্রশিক্ষণে অংশ নিয়েছেন। বীমা পেশায় প্রচুর কর্মব্যস্ততার মাঝেও জিয়াউল হক ঢাকা বিশ্ববিদ্যালয়সহ বিভিন্ন বেসরকারী বিশ্ববিদ্যালয়ে অতিথি শিক্ষক হিসেবে ক্লাসও নিচ্ছেন।
মানুষ হিসেবে নিরহংকারী, কর্মীবান্ধব, সাদামাটা নিরাবরণ জীবনের অধিকারী এস এম জিয়াউল হক এর মুখোমুখি হয়েছে ব্যাংক বীমা শিল্প। তার কাছ থেকে জানবো বীমা সম্পর্কে নানান অভিজ্ঞতা কথা।
ব্যাংক বীমা শিল্প : আপনার সম্পর্কে বিশেষ করে জীবন বীমা পেশাকে কেন বেছে নিলেন?
জিয়াউল হক : পড়াশুনা শেষ করার পর পাইভেট সেক্টরে চাকুরী করার জন্য বিদেশী প্রতিষ্ঠানগুলোতে আমি কাজ করার আগ্রহ দেখাই। পরবর্তীতে অ্যালিকোতে Management Trainee Officer হিসেবে নিয়োগ পাই। সেখানে বীমা পেশার যাবতীয় কার্যক্রমগুলো সরাসরি অবলোকন করার পর অনুপ্রাণিত হয়ে আমি বীমা পেশাকে হৃদয়ে ধারণ করি। আমি মর্মে মর্মে উপলদ্ধি করি বীমা পেশার গুরুত্ব। তখন থেকেই একজন একনিষ্ঠ বীমা কর্মী হিসেবে নিজেকে সুপ্রতিষ্ঠিত করার মানসে দৃঢ় প্রত্যয়ী হই এবং জীবন বীমাকে পেশা হিসেবে বেছে নেই।
ব্যাংক বীমা শিল্প : প্রযুক্তিগত ভাবে চার্টার্ড লাইফ এর বর্তমান অবস্থা সম্পর্কে বলুন?
জিয়াউল হক : বাংলাদেশের বীমা শিল্পে ৩/৪ টি কোম্পানী প্রযুক্তিগত ভাবে শক্ত অবস্থানে আছে। চার্টার্ড লাইফ তাদের মধ্যে একটি। বিশেষ করে বর্তমান মহামারী পরিস্থিতিতে চার্টার্ড লাইফ তার প্রযুক্তিগত দক্ষতা প্রমাণ করতে সক্ষম হয়েছে। যার ফলস্বরুপ গ্রাহকদের সকল রকমের সেবা যেমন সঠিক সময়ে পেমেন্ট, বীমা দাবী নিষ্পত্তি এবং কর্মীদের যাবতীয় কমিশন ও অন্যান্য সুবিধা দ্রুততার সাথে প্রদান করা হয়েছে।
ব্যাংক বীমা শিল্প : তিন বছরের মধ্যে শেয়ারবাজারে আসার বাধ্যবাধকতা থাকলেও ৪র্থ প্রজন্মের বীমা কোম্পানীগুলো কেন শেয়ারবাজারে আসছে না?
জিয়াউল হক : বীমা কোম্পানীকে শেয়ারবাজারে আসতে হলে দুটি বিষয়ে যোগ্যতা থাকা প্রয়োজন, তাহলো :
ক. লাইফফান্ড পজিটিভ হতে হবে।
খ. পলিসি ভ্যালুয়েশনে সারপ্লাস আসতে হবে।
কিন্তু নতুন কোম্পানীগুলো তাদের ব্যবসায়িক খরচ পরিচালনা করার পরে ৩ বছরের মধ্যে পজিটিভ লাইফ ফান্ডে আসতে পারে না এবং ভ্যালুয়েশনেও সারপ্লাস আনতে সক্ষম হয় না। এক্ষেত্রে নতুন কোম্পানীগুলোর জন্য বড় চ্যালেঞ্জ থাকে ভালো ব্যবসা করে লাইফ ফান্ড পজিটিভ এবং ভ্যালুয়েশন সারপ্লাস করা। বাংলাদেশের ৪র্থ প্রজন্মের বীমা কোম্পানীগুলো ব্যবসায়ীক প্রতিযোগিতায় এই সক্ষমতা এখনো দেখাতে পারেনি বলেই তিন বছরের মধ্যে শেয়ারবাজারে আসার বাধ্য বাধকতা থাকলেও শেয়ারবাজারে আসতে পারছেনা।
ব্যাংক বীমা শিল্প : ঘরে ঘরে জীবন বীমা বাস্তবায়নে কি কি পদক্ষেপ নেয়া দরকার বলে আপনি মনে করেন?
জিয়াউল হক : বীমা শিল্প মূলতঃ উন্নত বিশ্বের একটা পণ্য। আমরা যদি উন্নত বিশ্বের দিকে তাকাই সেক্ষেত্রে দেখব প্রাথমিক ভাবে বিভিন্ন পর্যায়ের বীমা বাধ্যতা মূলক রয়েছে। বাংলাদেশের প্রেক্ষাপটে যেখানে মানুষ বীমার প্রতি অনাগ্রহী সেখানে বীমাকে বাস্তবায়ন করতে হলে প্রথমত: সরকারীভাবে সঠিক নিয়ম-নীতি আনতে হবে। দ্বিতীয়ত : কোম্পানীগুলোর উদ্যোক্তাদের নতুন প্রোডাক্ট এবং প্রযুক্তির ক্ষেত্রে বিনিয়োগ করতে হবে। তৃতীয়ত: বীমা পেশাদারকে প্রশিক্ষণ দিয়ে দক্ষ মানব সম্পদ রূপে গড়ে তুলতে হবে। চতুর্থত: বীমা গ্রাহকদের সচেতনতা বৃদ্ধির প্রতি গুরুত্ব দিতে হবে। তাছাড়া যুগযুগ ধরে আমাদের যে প্রোডাক্টগুলো চলে আসছে তা থেকে সাধারণ মানুষের ধারণা হচ্ছে যে, বীমা করলে শুধু মাত্র মৃত্যুর পর সুবিধাদি পাওয়া যায়। অন্য দিকে সাধারণ মানুষ বীমাকে ব্যাংকের সাথে তুলনা করে ব্যাংকের মত মুনাফা পেতে চায়। এ ধারণার পরিবর্তন ঘটাতে হবে। বীমা একটি রিস্ক প্রোডাক্ট। মানুষকে এর সঠিক বৈশিষ্ট্য সম্পর্কে জানাতে হবে এবং বীমার সুবিধাদির ব্যাপ্তি ঘটাতে হবে। যেমন স্বাস্থ্য বীমা, পেনশন বীমা, শিক্ষাবীমা, ঋণ সংশ্লিষ্ট বীমা ইত্যাদি নতুন নতুন বীমা প্রকল্পের মাধ্যমে মানুষ দৈনন্দিন জীবনে যাতে বীমার সুবিধা পেতে পারে সেই ব্যবস্থা করতে হবে। বীমাকে দৈনন্দিনের একটি চাহিদা হিসেবে পরিনত করতে হবে।
ব্যাংক বীমা শিল্প : বীমা বিক্রেতার ১ম বর্ষ প্রিমিয়ামে আগ্রহ থাকলেও নবায়ন প্রিমিয়ামে আগ্রহ থাকে না, অবশেষে অনেক জীবন বীমা পলিসি তামাদি হয়ে যায়, কিন্তু কেন?
জিয়াউল হক : বীমা পরিকপ্লের শুরুতেই বীমা কর্মী নিজে ১ম বর্ষ প্রিমিয়াম সংগ্রহ করেন। পরবর্তীতে নবায়ন প্রিমিয়ামের জন্য বীমাগ্রহীতার সাথে বীমা কর্মীর যোগাযোগে আগ্রহ না থাকার কারণে অনেক ক্ষেত্রেই নবায়ন প্রিমিয়াম আসে না। ফলে পলিসি তামাদি হয়ে যায়। তবে এ অবস্থার পরিবর্তনের জন্য বর্তমানে ব্যাংকিং ব্যবস্থার সহযোগিতার মাধ্যমে নবায়ন প্রিমিয়াম বৃদ্ধি করা যেতে পারে। যেমন- বিএফটিআই, মোবাইল এসএমএস এবং অ্যাপস-এর মাধ্যমে পলিসি গ্রহীতা নবায়ন প্রিমিয়াম জমা দিলে বীমা কর্র্মীর উপর নির্ভরশীলতা কমে যাবে। এ ব্যাপারে বীমা কোম্পানীকে নিয়মিত ভাবে বীমা গ্রহীতাদের কে নোটিফিকেশন পাঠাতে হবে। তাছাড়া ১ম বর্ষ কমিশন এবং নবায়ন কমিশনের মধ্যে একটা ব্যাপক পার্থক্য থাকায় বীমা কর্মীদের নবায়ন প্রিমিয়াম সংগ্রহের প্রতি অনাগ্রহ থাকে। এখানে আমার মতামত হচ্ছে ১ম বর্ষের কমিশন কিছুটা কমিয়ে সেই পরিমাণ সুবিধাদি নবায়ন প্রিমিয়ামের সাথে বৃদ্ধি করলেএ অবস্থার উন্নতি হতে পারে।
ব্যাংক বীমা শিল্প : বীমা করলে গ্রাহক টাকা ফেরত পায়না, আছে ফিল্ড পর্যায়ে দুর্নীতিও এ সম্পর্কে আপনার মতামত কি?
জিয়াউল হক : বীমা কোম্পানী এবং বীমা গ্রাহকের অসচেতনার কারণে বীমা গ্রাহক মাঝে মধ্যে টাকা ফেরত পায় না। এর প্রধান কারণ, বীমা গ্রাহকরা নবায়ন প্রিমিয়াম সঠিক ভাবে জমা দেয় না । বীমা কোম্পানীগুলোও এর দায় এড়াতে পারে না। কারণ বীমা প্রতিনিধিগণ বীমা গ্রহীতার কাছ থেকে কখনো কখনো নগদ টাকা সংগ্রহ করে কোম্পানীতে জমা না দেওয়ার কারণে এ ধরণের অনিয়ম হয়ে থাকে। এ প্রেক্ষিতে পলিসিগুলো তামাদি হয়ে যায় এবং বীমা গ্রহীতা টাকা ফেরত পায় না। ব্যাংকিং ব্যবস্থার সঠিক ভাবে সংযুক্তি করা হলে এ ধরণের অনিয়ম কমে যাবে এবং বীমা গ্রহীতা সঠিক ভাবে টাকা ফেরত পাবে। এক্ষেত্রে আইডিআরএ- এর বিভিন্ন উদ্যোগকে আমরা স্বাগত জানাই এবং কোম্পানীগুলোকে এ ব্যাপারে আরও বেশি অগ্রণী ভূমিকা পালন করতে হবে। তাহলে গ্রাহক কাঙ্খিত সেবা পাবে এবং বীমার প্রতি তাদের আস্থা বৃদ্ধি পাবে।
ব্যাংক বীমা শিল্প : জীবন বীমায় এ্যাকচুয়ারী সংকট, নেই কোন অবকাঠামোগত শিক্ষা, এর সমাধান কি ?
জিয়াউল হক : এটি আমাদের জাতীয় নীতি নির্ধারকদের এক ধরণের অদূরদর্র্শিতা। তবে বর্তমানে আইডিআরএ বিভিন্ন ভাবে উদ্যোগ নিচ্ছে যার ফলশ্রুতিতে বিভিন্ন বিশ্ববিদ্যালয়ের ¯œাতক/¯œাতকত্তোর পর্যায়ে বীমা বিষয়ে শিক্ষার ব্যবস্থা করা হচ্ছে। এছাড়াও আইডিআরএ-এর সাথে বিশ্বব্যাংক-এর যৌথ উদ্যোগে বীমা উন্নয়নের জন্য দেশে কিছু এ্যাকচুয়ারী তৈরির উদ্যোগ নেয়া হয়েছে। বীমা কোম্পানীগুলোও নিজ উদ্যোগে এ ব্যাপারে এগিয়ে আসছে। যেমন-বর্তমানে মেটলাইফে তিনজন কোয়ালিফাইড এ্যাকচুয়ারী আছেন। অন্যান্য বীমা কোম্পানীগুলো যদি এভাবে এগিয়ে আসে, তবে স্বল্প সময়ে এর থেকে পরিত্রাণ পাওয়া যাবে।
ব্যাংক বীমা শিল্প : দেশের বেকারত্ব দূরীকরণে বীমার ভূমিকা বলুন?
জিয়াউল হক : বীমা শিল্পের উন্নয়নের মাধ্যমে দেশে বেকারত্ব দূরীকরণে এ শিল্প এক অনন্য দৃষ্টান্ত স্থাপন করতে পারে। প্রবাসী কর্মীদের মাধ্যমে এবং আরএমজি শিল্পের মাধ্যমে একটা বিশাল জনগোষ্ঠী বাংলাদেশ থেকে যেমন বেকারত্ব দূরীকরণে এবং জাতীয় উন্নয়নে অবদান রাখছে তেমনি দক্ষ বীমা কর্মীর মাধ্যমে বীমা প্রতিষ্ঠান ও অবদান রাখতে পারে। এক্ষেত্রে প্রশিক্ষণের মাধ্যমে পুরুষ এবং মহিলা কর্মীদেরকে বীমা পেশায় যুক্ত করে উদ্যোক্তা হিসাবে এই পেশার সুবিধাদি সঠিক ভাবে জানাতে পারলে বেকারত্ব হার কমানো সম্ভব হবে। উদাহরণ স্বরুপ একজন উদ্যোগক্তাকে যে কোন ব্যবসা শুরু করতে হলে তিনটি কাজ করতে হয়, প্রথমত: পুঁজি বা মূলধন যা তাকে ব্যাংক থেকে বা নিজস্ব সঞ্চয় থেকে বিনিয়োগ করতে হয়। দ্বিতীয়ত্ব: তাকে নিয়মিত ব্যবসা প্রতিষ্ঠানটি চালু রাখতে হয় বা খোলা রাখতে হয়। তৃতীয়ত: তাকে সঠিক ব্যবসায়িক পণ্যগুলোকে সঠিক ভাবে বিপণন করতে হয়। একজন বীমা পেশা জীবীর জন্য মূলধন বা পুঁজি থাকে তার সময় এবং শ্রম। চতুর্থত্ব: নিয়মিত অফিসে আসা এবং নিয়মিত আগ্রহী গ্রাহকদের কাছে যাওয়া। পঞ্চমত্ব: বীমা পণ্যের সঠিক জ্ঞান অর্জনের মাধ্যমে আগ্রহী ক্রেতাকে সঠিক ভাবে বিপণন করা। এই প্রক্রিয়ার মাধ্যমে একজন বীমা কর্মী দক্ষ মানব কর্মীতে পরিণত হতে পারে এবং বীমা শিল্পে অবদান রাখতে পারে।
ব্যাংক বীমা শিল্প : বীমা উন্নয়ন ও নিয়ন্ত্রন সংস্থা (আইডিআরএ)’র ভূমিকা কে কিভাবে দেখবেন?
জিয়াউল হক : আাইডিআরএ এর বিভিন্ন উদ্যোগকে আমরা সময়োপযোগীও সমোচিত মনে করি। যেমন-বর্তমানে আইডিআরএ বিভিন্ন রকম সচেতন মূলক কার্যক্রম চালাচ্ছে। বীমা মেলা পরিচালনা করছে এবং প্রথম বারের মত দেশকে জাতীয় বীমা দিবস উপহার দিয়েছে। তবে আইডিআরএ-কে আরো শক্তিশালী ভূমিকা পালন করতে হবে। যার ফলশ্রুতিতে আইডিআরএ প্রশাসন তাদের বিভিন্ন সিদ্ধান্ত ও কার্যক্রম দ্রুত সময়ে এবং দৃঢ়তার সাথে পরিচালনা করতে পারে।
ব্যাংক বীমা শিল্প : চার্টার্ড লাইফ কে নিয়ে আপনাদের ভবিষৎ পরিকল্পনা সম্পর্কে বলুন?
জিয়াউল হক : চার্টার্ড লাইফ চতুর্থ প্রজন্মের একটি কোম্পানী। যা বর্তমানে ৭ বছর পেরিয়ে ৮ম বছরে পদার্পণ করেছে। চার্টার্ড লাইফ এর পরিচালনা পরিষদের দূরদৃষ্টি সম্পন্ন পরিচালকদের কারণে বর্তমান নেতৃত্ব চার্টার্ড লাইফকে নতুন ভাবে বাংলাদেশ বীমা শিল্পে এক নতুন রূপ দিচ্ছে, যা গত বছর খানেকের কার্যক্রমে দেখতে পাই। ব্যবসাস ম্প্রসারণ, নতুন কর্মী নিয়োগ, দ্রুত গ্রাহকসেবা প্রদান, নতুন নতুন বীমা পরিকল্প উদ্ভাবন ও বাস্তবায়ন এবং পরিশেষে বীমাকে প্রতিটি স্তরে স্তরে পৌঁছানোর পরিকল্পনা নিয়ে চার্টার্ড লাইফ ধাপে ধাপে এগিয়ে যাচ্ছে। আগামী ৩ বছরের মধ্যে চার্টার্ড লাইফ বাংলাদেশের বীমা শিল্পে একটি নেতৃত্ব স্থানীয় অবস্থানে নিজেদের অবস্থান সুদৃঢ় করতে পারবে বলে আমি দৃঢ়ভাবে বিশ্বাস করি। চার্টার্ড লাইফ-এর মাধ্যমে ঘরে ঘরে জীবন বীমা পৌঁছে দেওয়া এখন সময়ের দাবী।
মোঃ আকতার, চেয়ারম্যান, প্রাইম ইসলামী লাইফ ইন্স্যুরেন্স লিমিটেড Prepare to be a good person before becoming a great person. শৈশবকাল থেà¦... বিস্তারিত
তোফাজ্জল হোসেন, চেয়ারম্যান, ন্যাশনাল লাইফ ইন্স্যুরেন্স পিএলসি বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষ... বিস্তারিত
মো: সামছুল আলম, ম্যানেজিং ডিরেক্টর এন্ড সিইও, প্রাইম ইসলামী লাইফ ইন্স্যুরেন্স সাফল্যের জন্য বিচার... বিস্তারিত
মোঃ জালালুল আজিম, ম্যানেজিং ডিরেক্টর ও সিইও, প্রগতি লাইফ ইন্স্যুরেন্স পিএলসি. নিজ মেধা, দক্ষতা, দূর... বিস্তারিত
আহমেদ সাইফুদ্দিন, ব্যবস্থাপনা পরিচালক ও সিইও, বিজিআইসি বিশেষ প্রতিবেদন দেশের বীমা খাত ইতিবাচক ধà... বিস্তারিত

ব্যবস্থাপনা পরিচালক ও সিইও আহমেদ সাইফুদ্দিন চৌধুরীর যোগ্য ব্যবস্থাপনায় ধারাবাহিক প্রবৃদ্ধি ধরে... বিস্তারিত

বিবিএস নিউজ ডেস্ক: পপুলার লাইফ ইনস্যুরেন্স পিএলসি এর বাছাইকৃত উন্নয়ন কর্মকর্তাদের নিয়ে ব্যবসা পর... বিস্তারিত
-নিজাম উদ্দিন আহমদ, চেয়ারম্যান বিশেষ প্রতিবেদন দেশের বীমা শিল্পের বর্তমান এই অবস্থার জন্য বীমা ব... বিস্তারিত

নিজস্ব প্রতিবেদক: সাতটি লাইফ বীমা কোম্পানির ২ হাজার ৫৪৯ জন গ্রাহকের ১৪ কোটি ৫১ লাখ টাকার বীমা দাবি à... বিস্তারিত