বুধবার, ১৬ সেপ্টেম্বর ২০২৬ ০২:২৫ এএম

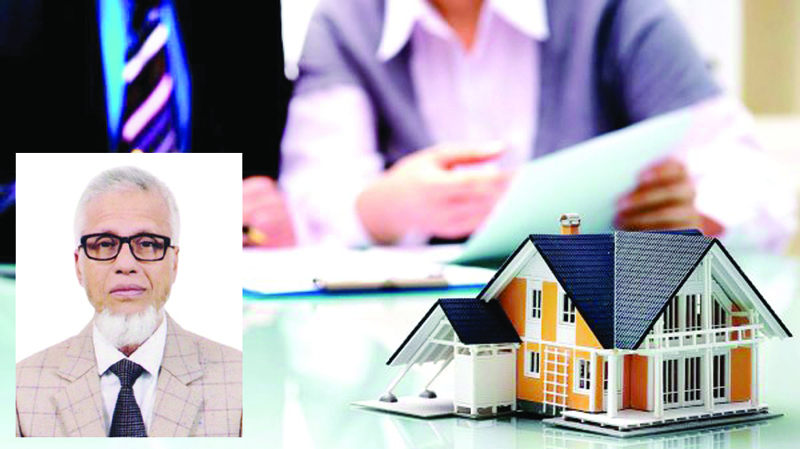
এইচ.এম. ফখরুদ্দীন আহমেদ
মূলধন ব্যবহারের জন্য তার মালিককে যে দাম দেয়া হয় তাকে সুদ বলে। অন্য কথায় ঋণ গ্রহীতা মূলধন ব্যবহারের জন্য ঋণ দাতা বা মূলধনের মালিককে যে অতিরিক্ত অর্থ প্রদান করে তাকে সুদ বলা যায়। সুদ হলো মূলধন ব্যবহারের দাম। কোন দ্রব্যের দাম নির্ধারিত হয় চাহিদা ও সরবরাহের ভারসাম্যের মাধ্যমে। যেখানে সরবরাহ পর্যাপ্ত সেখানে চাহিদার উপর ভিত্তি করেই দাম নির্ধারিত হয়। মূলধনের দাম বা সুদ নির্ধারণে কিভাবে বিভিন্ন ব্যাংক ও আর্থিক প্রতিষ্ঠানের মধ্যে সমতা বজায় রাখা যায় এবং নির্ধারিত হারে কৌশল পরিবর্তন করে সুদের
পরিমাণ হ্রাস করা যায় সেটাই অত্র নিবন্ধের মূখ্য উদ্দেশ্য।
ফ্ল্যাট রেটে সুদ আরোপ : কোন কোন প্রতিষ্ঠান ঋণের উপর ফ্ল্যাট রেটে সুদ আরোপ করে থাকে। এটা সুদ আরোপের একটা আজগুবী পদ্ধতি। ফ্ল্যাট রেট বলতে বুঝায় ঋণ বিতরণের তারিখে বিতরণ কৃত ঋণের উপর সুদ আরোপ করা। ঋণের উপর সুদ প্রাপ্তি হওয়ার আগেই এ সুদ আরোপ করা হয়। অথচ ঋণ গ্রহণের পর অনেক ক্ষেত্রে ঋণ গ্রহীতা মাসিক, ত্রৈমাসিক বা ষান্মাষিক কিস্তিতে ঋণ পরিশোধের ফলে ঋণের স্থিতি বা ব্যাংকের পাওনা কমে যায়। কিন্তু কোন কোন ব্যাংক ও আর্থিক প্রতিষ্ঠান স্থিতি বা ব্যাংকের পাওনা টাকার উপর সুদ আরোপ না করে, বিতরণকৃত ঋণের উপর সুদ আরোপ করে ঋণ গ্রহীতাদের সঙ্গে হঠকারিতামূলক আচরণ করে থাকে। এর ফলে অন্যায় ও বেআইনীভাবে ঋণ গ্রহীতার নিকট থেকে সংশ্লিষ্ট প্রতিষ্ঠান গুলো অতিরিক্ত সুদ হাতরাইয়া নেয়। বিষয়টি একটি উদাহরণের মাধ্যমে পরিস্কার করা হলো। ধরা যাক, জনৈক ঋণ গ্রহীতা ত্রৈমাসিক ভিত্তিতে চার কিস্তিতে পরিশোধের শর্তে শতকরা নয় টাকা সুদে এক লক্ষ টাকা এক বৎসরের জন্য ঋণ গ্রহণ করল।
এক্ষেত্রে ফ্ল্যাট রেটে ঋণের উপর মন গড়া সুদ আরোপের বিধান অনুযায়ী ঋণ বিতরণের তারিখেই নয় হাজার টাকা সুদ ধার্য্য করা হয়। অথচ ঋণ গ্রহীতা নিয়মিত কিস্তি পরিশোধ করলে এবং পাওনা স্থিতির উপর সুদ ধার্য্য করা হলে সুদের পরিমাণ হতো কম বেশী পাঁচ হাজার টাকা। ফ্ল্যাট রেটে সুদ আরোপের নিয়ম বন্ধ করা আবশ্যক।
৩৬৫ দিনের পরিবর্তে ৩৬০ দিনে বৎসর ধরে অতিরিক্ত সুদ আরোপ: কোন কোন ব্যাংক ও আর্থিক প্রতিষ্ঠান ৩৬৫ দিনের পরিবর্তে ৩৬০ দিনে বছর ধরে ঋণ গ্রহীতাদের হিসাবে অতিরিক্ত সুদ আরোপ করে থাকে। অথচ এক বর্ষে দিনের সংখ্যা ৩৬৫ এবং অধি বর্ষ হলে তা হয় ৩৬৬ দিন। এক বৎসরকে ৩৬৫ দিনের পরিবর্তে ৩৬০ দিন ধরে যে অতিরিক্ত সুদ আরোপ করা হয় তা একটি উদাহরণের মাধ্যমে পরিস্কার করা হলো। ধরা যাক, জনৈক ঋণ গ্রহীতা ঋণ গ্রহণের ১ বৎসর ৬ মাস পর সমুদয় ঋণ সুদাসলে পরিশোধের শর্তে শতকরা নয় টাকা সুদে ৩১ ডিসেম্বর ২০১৮ তারিখে ১০ লক্ষ টাকা ঋণ গ্রহণ করেন। এক্ষেত্রে সরল হারে ১ বৎসর ৬ মাস পর সুদ নির্ণয়ের নিয়ম অনুযায়ী সুদ হবে ১ লক্ষ ৩৪ হাজার ৮৭৭ টাকা। কিন্তু ১ বৎসরকে ৩৬৫ এর পরিবর্তে ৩৬০ দিন গণ্য করে নির্ণীত প্রডাক্ট বা গুণফলকে ভাগ করলে সুদ দাঁড়ায় ১,৩৬,৭৫০ টাকা। সুদ নির্ণয়ের সাধারণ সূত্রটি হলো:
সুদের হার x পাওনা ঋণ x মেয়াদ
৩৬৫ x ১০০
কিন্তু অনেক ব্যাংক ও আর্থিক প্রতিষ্ঠান উক্ত ভগ্নাংশের হরকে ৩৬৫ x ১০০ বা ৩৬৬ x ১০০ এর স্থলে ৩৬০ x ১০০ ধরে লব কে অর্থাৎ প্রডাক্ট বা গুণফলকে ভাগ করায় সুদের পরিমাণ বেড়ে যায়। এক্ষেত্রে ১ বৎসরকে ৩৬০ দিন ধরায় অতিরিক্ত সুদ হয় ১,৩৬,৭৫০/- -১,৩৪,৮৭৭/- = ১৮৭৩/- টাকা। সুদ নির্ণয়ের ক্ষেত্রে ঋণ বিতরণের তারিখ এবং আদায়ের তারিখের মধ্যে যে কোন একদিন বাদ যাবে। বিতরণের তারিখ এবং আদায়ের তারিখ উভয়কেই হিসাবভুক্ত করা ঠিক নয়।
আসলের আগে ঋণের সুদ আদায় : প্রায় সকল ব্যাংক ও আর্থিক প্রতিষ্ঠানই ঋণের আসলের আগে সুদ আদায় করে থাকে। আবার কোন কোন ব্যাংক ও আর্থিক প্রতিষ্ঠান সুদ ও আসল একত্র করে ঋণ আদায়ের কিস্তি নির্ধারণ করে থাকে। এটাকে ব্যাংকের ভাষায় বলা হয় Amortization। এক্ষেত্রে আসলের অংশ বিশেষের সঙ্গে সুদের অংশ বিশেষ যুক্ত করে ঋণ আদায়ের কিস্তি নির্ধারণ করা হয়। কিস্তি পরিশোধের নির্ধারিত তারিখে ঋণ গ্রহীতা ঋণ পরিশোধ করলে এবং বিদ্যমান ঋণের স্থিতির মধ্যে সুদ না থাকলে এবং সুদ আরোপের সুযোগ থাকলে তাৎক্ষণিকভাবে সুদ আরোপ করে তা আদায় করা হয়। এখানে উল্লেখ্য, ঋণের সুদ ব্যবসা প্রতিষ্ঠানের আয়। একারণে মূলধনকে সম্প্রসারিত করার জন্যই এসব প্রতিষ্ঠান আসলের আগে বা আসলের সঙ্গে যুক্ত করে সুদ আদায় করে থাকে। এক্ষেত্রে কেন্দ্রীয় ভাবে অনুমোদিত কোন নীতিমালা না থাকায় ভিন্ন ভিন্ন প্রতিষ্ঠান ভিন্ন ভিন্ন ভাবে ঋণের সুদ ও আসল আদায় করে থাকে। ঋণে সুদ আরোপ ও তা আদায়ের জন্য অভিন্ন নীতিমালা থাকা আবশ্যক।
এখানে গুরুত্বপূর্ণ বিষয়টা হলো সুদের আগে ঋণের আসল টাকা আদায় করলে ঋণ গ্রহীতার উপর সুদের বোঝা অনেকটা কমে যায়। কারণ সরল হারে সুদ আরোপ করা হয় আসলের উপর এবং আসল টাকা সুদের আগে আদায় করা হলে আসলের স্থিতি বা আসলের পরিমাণ হ্রাস পাওয়ায় সুদের পরিমাণও কমে যাবে। আসলের আগে সুদ আদায়ের ক্ষেত্রে আদায়যোগ্য সুদ বেশী হয়। বিপরীত ক্রমে সুদের আগে আসল আদায়ের ক্ষেত্রে একই সুদের হারে সুদের পারিমাণ কম হয়। সুদের হার অপরিবর্তনীয় রেখে সুদের পরিমাণ যাতে কম হয় সে জন্য আসল আগে আদায়, না সুদ আগে আদায়, সুদের পরিমাণের প্রশ্নে এ দুটি বিপরীতমুখী পদ্ধতির মধ্যে আসল আগে আদায়ের পদ্ধতিই কাম্য। সুদের হারকে অপরিবর্তিত রেখে মোট আরোপিত বা আদায়যোগ্য সুদ হ্রাস করার ইহা একটি মোক্ষম হাতিয়ার।
অন্য একটি বিষয় এখানে উল্লেখ্য করা আবশ্যক। আসলের আগে সুদ আদায়ের ক্ষেত্রে আরোপিত সুদ সঙ্গে সঙ্গে আয় হিসাবভুক্ত করা হয়। অপরদিকে অর্থাৎ আগে আসল আদায়ের ক্ষেত্রে আসল আদায় শেষ হলে সুদ আরোপ করে আয় হিসাবভুক্ত করতে হবে। মামলাধীন ঋণের ক্ষেত্রে মামলা খরচসহ অন্যান্য খরচ আসল হিসাবে গণনা করে ঋণ হিসাবভুক্ত করতে হবে। এক্ষেত্রে আসল আদায়ের পর নির্ধারিত সময়ের মধ্যে সুদ পরিশোধ করতে বিলম্ব করলে চক্রবৃদ্ধি হারে সুদ আরোপ করা যায়। ঋণ শ্রেণিবিন্যাস সহ ব্যাংকিংয়ের অন্যান্য সংশ্লিষ্ট কার্যক্রম এই পদ্ধতির সঙ্গে সমন্বয় সাধন করতে হবে।
বর্তমানে ব্যাংক ও আর্থিক প্রতিষ্ঠান সমূহের ঋণের সর্বোচ্চ সুদের হার শতকরা বার্ষিক ৯ টাকা নির্ধারিত আছে। করোনা ভাইরাস সমস্যা মোকাবিলার জন্য সরকার কৃষি খাতে ৯ হাজার কোটি টাকা ভর্তুকি ছাড়াও চার টাকা সুদে ৫ হাজার কোটি টাকা কৃষি খাতে বিতরণের সিদ্ধান্ত গ্রহণ করেছে। অধিকন্তু ২০২০-২১ অর্থ বছরে কৃষি ঋণ বিতরণের লক্ষ্যমাত্রা নির্ধারণ করা হয়েছে ২৬২৯২ কোটি টাকা। এসব কৃষি ঋণ সহ সকল প্রকার ঋণের উপর সুদ আরোপের ক্ষেত্রে নিম্মরুপ ব্যবস্থা গ্রহণ করা যেতে পারে।
১। তথাকথিত ফ্ল্যাট রেটে সুদ আরোপ করা যাবে না।
২। সুদ আরোপের ক্ষেত্রে সূত্রের নীচে অর্থাৎ হর হবে ৩৬৫ x ১০০
বা ৩৬৬ x ১০০ অর্থাৎ গুণফল বা প্রডাক্টকে ৩৬৫০০ বা ৩৬৬০০ দ্বারা ভাগ করতে হবে। কোন অবস্থায়ই ৩৬০ x ১০০ বা ৩৬০০০ দ্বারা ভাগ করা যাবে না।
৩। ঋণ আদায়ের ক্ষেত্রে সুদের আগে আসল আদায় করতে হবে।
সুদ আরোপের ক্ষেত্রে এসব নীতিমালা অনুসরণ করা হলে সুদের পরিমাণ কমে যাওয়ায় ঋণ গ্রহীতাদের ঋণ পরিশোধ সক্ষমতা বৃদ্ধি পাবে। এর ফলে সুদ মওকুফ, ঋণ পুনঃ তফসীলকরণ, অবলোপন- ব্যাংকিংয়ে এসব অনাকাংখিত অথচ প্রচলিত রীতিনীতি অনেকাংশে পরিহার করা সম্ভব হবে। সর্বোপরি এমন ভাবে ঋণ আদায়ের কিস্তি নির্ধারণ করতে হবে যেন ঋণ গ্রহীতার প্রকল্প আয় থেকে পাওনা ঋণ পরিশোধ করা সম্ভব হয়। এছাড়া ঋণ বিতরণে সচ্ছতার নিয়ম অনুসরণ করতে হবে। এসব বিষয়ে গ্রহণযোগ্য একটি নীতিমালা থাকা আবশ্যক।
উল্লেখ্য, আমানতের উপর সুদ প্রদানের নির্দিষ্ট হার থাকলেও ব্যাংক ভেদে তাতে তারতম্য আছে।
এ ছাড়া স্বীকৃত সুদের হার কার্যকর করতে ব্যাংকগুলো আমানতের সাকুল্য স্থিতির পরিবর্তে মাসের সর্বনিম্ম স্থিতি, সপ্তাহে বা মাসে উত্তোলনের পরিমাণ ও হার, কতবার উত্তোলন করা হয়েছে-এ সব বিষয় বিবেচনা করে আমানত কারীকে কম হারে কম পরিমাণ সুদ প্রদান করে থাকে। যার সঙ্গে ঋণের সুদ হিসাব পদ্ধতি অনেকটাই অসামঞ্জস্যপূর্ণ।
ইতো পূর্বে সরকার ব্যাংকিং খাতের কার্যক্রম মূল্যায়ন, তদারকি ও সমন্বয়ের জন্য একটি ব্যাংকিং কমিশন গঠনের আশ্বাস দিলেও এ বিষয়ে কোন আলামত এখনও দৃশ্যমান নয়। ব্যাংকিং কমিশন গঠন করা আবশ্যক।
লেখক : অবসরপ্রাপ্ত মহাব্যবস্থাপক, কর্মসংস্থান ব্যাংক, মোবাইল : ০১৭৯০-৭০০৪৬৪
Email: hmfakhruddinahmed@gmail.com

নিজস্ব প্রতিবেদক : পুঁজিবাজারে তালিকাভুক্ত নন লাইফ বীমা কোম্পানী এশিয়া প্যাসিফিক জেনারেল ইন... বিস্তারিত
বিবিএস নিউজ ডেস্ক: সম্প্রতি পিপলস্ ইন্স্যুরেন্স পিএলসি এর চেয়ারম্যান জাফর আহমেদ পাটোয়ারী বাংলাদà... বিস্তারিত
সংবাদ বিজ্ঞপ্তি: গুলশানে বিএনপি’র চেয়াপারসনের রাজনৈতিক কার্যালয়ে বিএনপি’র ভারপ্রাপ্ত চেয়ারà¦... বিস্তারিত
নিজস্ব প্রতিবেদক: পুঁজিবাজারে তালিকাভুক্ত লাইফ বীমা খাতের কোম্পানী ন্যাশনাল লাইফ ইনস্যুরেন্স... বিস্তারিত
নিজস্ব প্রতিবেদক: পুঁজিবাজারে তালিকাভুক্ত ননলাইফ বীমা কোম্পানী কর্ণফুলী ইন্স্যুরেন্স পিএলসি&... বিস্তারিত
নিজস্ব প্রতিবেদক:ঢাকা ইলেক্ট্রিক সাপ্লাই কোম্পানি লিমিটেড (ডেসকো)'র ৫০০তম পরিচালনা পর্ষদ সভা à... বিস্তারিত

বিবিএস নিউজ ডেস্ক: পপুলার লাইফ ইনস্যুরেন্স পিএলসি এর বাছাইকৃত উন্নয়ন কর্মকর্তাদের নিয়ে ব্যবসা পর... বিস্তারিত
-নিজাম উদ্দিন আহমদ, চেয়ারম্যান বিশেষ প্রতিবেদন দেশের বীমা শিল্পের বর্তমান এই অবস্থার জন্য বীমা ব... বিস্তারিত

নিজস্ব প্রতিবেদক: সাতটি লাইফ বীমা কোম্পানির ২ হাজার ৫৪৯ জন গ্রাহকের ১৪ কোটি ৫১ লাখ টাকার বীমা দাবি à... বিস্তারিত